很多中国企业布局新加坡市场时,第一关注点往往是注册公司、租赁办公室、开设银行账户、拓展渠道、销售产品。可真正落地经营以后,很多企业才发现:“税务”贯穿了整个经营过程。
公司盈利该怎么交税?
销售额达到多少需要注册GST?
给中国公司付款,要不要扣预提税?
员工工资和个人所得税怎么算?
公司没有盈利,是不是就不用报税?
如果你正在考虑:在新加坡注册公司、把中国品牌带到新加坡、在新加坡设立销售公司、做跨境贸易、做电商、零售或B2B渠道、在新加坡雇佣员工,下面这8个税务规则,建议提前了解。
01 | 企业所得税:
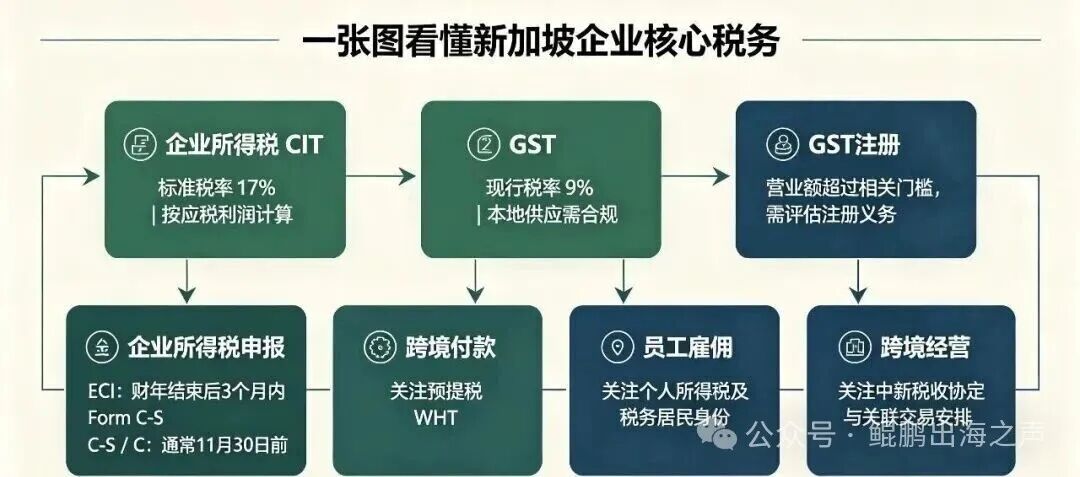
新加坡企业所得税(Corporate Income Tax,CIT)的标准税率:17%。
属地征税:仅新加坡境内收入缴税,但17%,并不是直接按照公司营业额计算。
计算逻辑:
营业收入-可扣除的经营成本=应税利润(Chargeable Income)
应税利润× 17%=企业所得税
例如:
一家新加坡公司一年营业收入:S$1,000,000
经营成本、员工工资、租金、专业服务费等合计:S$800,000
那么并不是按照100万缴17%的税。
而是需要根据税务规则计算应税利润,再确定最终应纳税额。
因此,对于企业来说:
“销售额”≠“应税利润”≠“最终税额”。
新加坡目前企业所得税标准税率为17%,同时还存在符合条件的部分免税/税务优惠机制。
✅ 2026估税年(YA2026)IRAS 专属优惠
退税比例:40%
退税上限:单家公司最高退税 3万新元
优惠后实际税率:低至 10.2%
✅ 新公司初创免税政策(首3年)
首10万新元应税利润:75%免税
额外10万新元应税利润:50%免税
初创企业实际税率:低至 2%–5%
02|GST:不是所有公司一注册就要收9%
GST(Goods and Services Tax)商品及服务税
目前新加坡GST税率为:9%。等同与国内的增值税,覆盖全品类消费及进口货物。
完成GST注册的企业,对在新加坡提供的应税商品和服务销售收取GST,并按照规定申报。
但一个非常重要的问题是:什么时候必须注册GST?
强制注册门槛:应税营业额超过:S$1 million,就可能产生强制GST注册义务。
IRAS对于GST注册有具体判断规则,包括历史营业额和预计营业额等情况,企业需要根据实际营业模式和适用规则判断注册义务。
03 | 个人所得税:新加坡不是简单的“统一税率”
如果企业在新加坡雇佣员工、管理人员或者派驻人员,就会涉及:个人所得税(Individual Income Tax)
新加坡税务居民采用累进税率。税务居民最高边际税率为:24%。
外籍人员最关键判定点:是否构成新加坡税务居民
符合特定条件的外国人在新加坡停留/工作达到一定天数,可能被视为税务居民。
IRAS也明确规定了包括183天规则、连续3年等不同判断情形。
所以:EP、工作地点、实际工作天数、收入来源,这些因素都可能影响个人税务处理。
04|给海外公司付款,要关注“预提税”
新加坡付款方向境外付款时,由新加坡付款方代扣代缴的税种,仅针对非新加坡税务居民(海外公司/个人)征收。
就需要特别注意:Withholding Tax预提税
责任主体:新加坡公司/个人(负责代扣、申报、缴税)
分项目税率(2026现行)
利息/贷款相关费用、动产租金:15%
特许权使用费(专利、版权、IP知识产权):10%
技术/管理/咨询服务费:17%
境外董事薪酬/顾问费:24%
股息分红:0%(常规免税)
所以跨境资金安排不要只看:“钱怎么汇回中国?”
还要看:“这笔钱以什么名义支付?”
05|公司亏损,也不代表“可以不报税”
这是很多刚进入新加坡市场的企业容易忽略的问题。
有些企业会认为:“今年没有赚钱,所以不用交税。”
这句话可能没错,但:不代表不用申报。
新加坡公司通常需要履行企业所得税申报义务。
企业每年涉及两项重要的企业所得税申报:
① ECI(Estimated Chargeable Income)预计应课税收入
一般需要在财年结束后的3个月内处理,但符合条件的企业可能适用ECI申报豁免。
② Form C-S / Form C-S (Lite) / Form C这是企业年度企业所得税申报。
通常申报截止时间为:每年11月30日。
没有利润 ≠ 不需要报税。
甚至企业处于亏损状态,也不能简单地认为税务义务自动消失。IRAS明确说明,除非获得相应豁免,公司仍需按规定提交企业所得税申报。
06|公司“税务居民身份”也很重要
很多中国企业会问:“我的公司注册在新加坡,是不是就一定属于新加坡税务居民?”
新加坡公司税务居民身份的重要判断因素之一是:
公司的控制和管理(Control and Management)在哪里进行。
如果公司的核心管理和决策实际发生在哪里,会影响其税务居民身份判断。
为什么这个问题重要?
因为企业税务居民身份可能影响:
双重征税协定(DTA)
税收居民证明(Certificate of Residence)
跨境收入的税务处理
某些国际税务安排
所以对于中国企业来说,“在新加坡注册公司”只是第一步。
公司实际怎么运营、谁在做决策、管理在哪里发生,同样值得关注。
07|税务不是财务部门自己的事情
很多老板会把税务理解成:“年底让会计算一下就好了。”
其实对于出海企业来说,税务应该从业务设计阶段就介入。
比如:
产品销售
中国公司 → 新加坡公司 → 新加坡经销商
涉及:货物进口、销售收入、GST、企业所得税、跨境付款
电商模式
中国品牌 → 新加坡仓储 → 电商平台 → 消费者
可能涉及:进口GST、平台费用、仓储物流、广告投放、收入确认
B2B渠道
品牌方 → 新加坡公司 → 药房/美容院/零售商
还需要考虑:采购销售定价、渠道佣金、促销费用、GST开票。
真正成熟的企业,不是:“赚了钱以后再算税。”
而是:“在设计商业模式的时候,就把税务算进去。”
08|新加坡企业税务,最重要的是建立“经营账”
如果一家中国企业准备长期经营新加坡市场,
我反而建议不要只关注:“我要交多少税?”
更重要的是建立一套完整的:经营数据 → 财务数据 → 税务数据体系。
例如每个月至少要清楚:
销售额
渠道扣点
平台费用
广告费用
物流费用
仓储费用
人员成本
其他运营成本
毛利 / 净利润
应税收入
企业税务
这样才能真正知道:这个市场到底赚不赚钱。
写在最后:出海新加坡,税务优先归还
如果把新加坡企业经营简单拆开,
①注册:公司主体、银行账户、会计体系
②经营:销售采购、员工、物流、渠道
③税务:企业所得税、GST、个人所得税、预提税等
④合规:申报、留档、财务记录、税务文件
⑤跨境:中国 ↔ 新加坡之间的货物、资金、服务和关联交易
真正的企业出海,
不是:“把产品卖到新加坡。”
而是:把产品、公司、渠道、资金、税务和运营真正落地到新加坡。